经营范围含“金融知识流程外包”,能否直接从事催收业务?
回答:仅凭“接受金融机构委托从事金融知识流程外包”这一项经营范围,不能直接、合法地开展催收业务。下面从经营范围含义、催收业务性质、监管要求三个层面具体分析。
一、“金融知识流程外包”到底是什么意思?
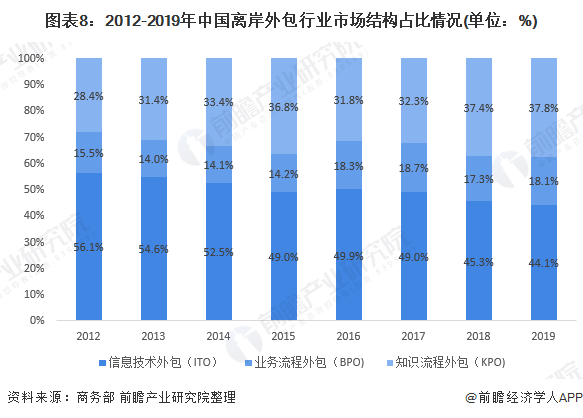
金融知识流程外包(Knowledge Process Outsourcing,简称KPO)通常指承包方为金融机构提供需要专业知识或技术判断的支持性服务,例如:数据分析、风险评估模型支持、市场调研、金融产品资料整理与研究、合规咨询辅助、客户信息分析等。
它的核心是“知识型外包服务”,不是以施压、追讨为手段向债务人本人或联系人直接索要欠款。常见误区是把KPO当作可以从事任何与金融有关后勤工作的万能资质,但它在业务分类上并不等同于“债务催收”。
二、催收业务属于什么类别?
在不少银行和金融机构的外包实务中,催收通常归入金融业务流程外包(BPO)或直接叫“个贷/信用卡催收外包”“债务催告服务”。并且,催收往往涉及对外联系债务人本人、保证人、紧急联系人等,行为性质明显超出单纯的知识类、分析类外包。
因此:
- 如果要做催收,更贴近的后端外包类别通常是“金融业务流程外包”,而非“金融知识流程外包”。
- 即使写上了“接受金融机构委托从事金融业务流程外包”,也不等于催收不需要其他特定合规条件。不少地区在招投标、金融机构准入时对催收机构提出独立备案、注册资本、办公场所、信息安全、催收员管理、录音留痕、黑暗(禁止)呼叫频次等严格要求。
- 严格来讲,“金融业务(流程)外包”本身是个比较宽的外包口径,能不能落到“催收”,最终还要看:受托方与银行/消费金融公司/小贷公司签署的委托合同是具体写“债务催收/信用卡催收”,以及各地监管和人行、金融监管总局口径是否允许。KPO加个顿号写上去不足以撑起这个特许业务。
三、法律与监管上的核心限制
- 中国人民银行、金融监管总局对金融机构外包催收既有原则规定,也陆续转向备案名单管理趋势。金融机构通常不允许把催收转委托给不具备相应催收管理能力的第三方。
- 催收若涉及侵害个人信息权益、骚扰第三人、暴力或软暴力催收,可能违反《个人信息保护法》《治安管理处罚法》乃至构成催收非法债务罪等刑事风险。这种业务的委外,必须有独立的制度、人员与风控流程,不是说在市场监督管理局 registering「经营范围」时加一句话就算已经合规获准经营。
- 如需向债务人发催收函、电话、外访、上门谈判甚至法诉前调解,对律师所/call center是否需要其他行政许可?从事含外访类、金融业务的催收,至少市场监督管理局 registering 不是门槛——“范围核准了吗?是的”就没问题了。实践中往往会审核会计使用范围和组织体系、经营地址、 经营身份标注以及和甲方签订的催收受托项目合同等,才能说明并不超范围经营。若无社会及工商金融许可,“知识流程外包”这一条欠缺法定或合同合理性可以推进为抵赖金融服务业正常类营运之牌照式认证嫌疑。普遍共识:kpo限于信息服务 流程决策支持类工单(不联系债务人也可以) 要处置债权违约委托现场催请、以明显讨债还款利得推动的业务几乎很少属于此地此领域被监管判业务边界扩张的风险较多。
如若转载,请注明出处:http://www.fcjinfu.com/product/45.html
更新时间:2026-10-03 09:45:14